Sadala & Sena Advogados
Planejamento tributário para a medicina · Manaus/AM

Seu consultório não precisa de mais um planejamento genérico. Precisa de uma estrutura tributária desenhada para a medicina.

Sociedades médicas, clínicas e profissionais da saúde no Amazonas, com frequência, pagam mais imposto do que a lei exige. Analisamos regime, estrutura e teses aplicáveis para corrigir o presente e recuperar o que foi pago a mais, dentro do prazo legal.

Agendar um diagnóstico tributário Ver as teses
5teses tributárias mapeadas para a saúde
até 5 anosde recuperação retroativa (art. 168, I, CTN)
3regimes analisados caso a caso (Simples · Presumido · Real)
Carga tributária por regime × faturamento
% da receita
Simples Nacional Lucro Presumido LP + equiparação
0%5%10%15% 20k65k110k155k200k ponto de virada faturamento mensal (R$)

Exemplo ilustrativo. Não representa promessa de resultado — cada caso depende de simulação sobre dados reais.

{{ marquee }}
O problema

Médico paga imposto no escuro.

  1. (a)Regime escolhido por inércia.
  2. (b)Teses específicas da saúde ignoradas.
  3. (c)A janela de recuperação prescreve a cada mês.
Carga por regime, mesma receita
Clínica hipotética · R$ 100 mil/mês · % da receita
Simples Nacional (Anexo V)11,5%
Lucro Presumido14,5%
LP + equiparação hospitalar9,5%
DAS unificado ISS PIS/COFINS IRPJ/CSLL

Exemplo ilustrativo. Não representa promessa de resultado — cada caso depende de simulação sobre dados reais.

As teses

Seis frentes onde a carga do médico costuma estar acima do necessário.

Cada tese tem requisitos e graus de risco próprios. A aplicação depende da estrutura e dos dados de cada caso.

01

ISS por profissional, não por faturamento

Sociedades uniprofissionais podem recolher ISS em valor fixo.

Em vez de 2% a 5% sobre a receita, o ISS passa a ser 1 UFM/mês por profissional habilitado (DL 406/68, art. 9º, §§1º e 3º). Depende da forma societária e do registro; no Simples Nacional a tese é controvertida (Tema 1.323/STJ pendente).

1 UFM/mêspor profissional (em vez de % sobre a receita)
02

Serviço na ZFM não paga PIS/COFINS

A Zona Franca afasta PIS e COFINS sobre receitas de serviço com destino em Manaus.

O Tema 1.239/STJ (2025) equiparou a prestação de serviço na ZFM à exportação. No Lucro Presumido a tese é sólida (PGFN dispensada de contestar); no Simples há caminho pela imunidade (Tema 207/STF), com risco a dimensionar.

0,65% + 3%PIS+COFINS afastados (cumulativo)
03

Procedimento e exame reduzem IRPJ/CSLL

Receita de natureza hospitalar tem presunção de lucro menor.

O Tema 217/STJ reduz a base de 32% para 8% (IRPJ) e 12% (CSLL) sobre procedimentos e exames — não sobre consultas. Exige sociedade empresária e conformidade ANVISA.

32% → 8%/12%base de presunção
04

Plantões em vários vínculos geram INSS em dobro

Quem soma mais de um vínculo no mês muitas vezes recolhe acima do teto.

Cada fonte desconta sem saber da outra; quando a soma ultrapassa o teto do RGPS, há recolhimento em duplicidade, restituível pela União (art. 28, §5º, Lei 8.212/91), observada a prescrição.

até 5 anosde contribuição recuperável
05

O regime é escolha, não herança do contador

O Simples nem sempre é o mais barato para o médico.

A partir de certo faturamento e composição de receita, o Lucro Presumido com equiparação costuma vencer. Decidimos com simulação numérica sobre os seus números — não por padrão.

3 regimescomparados com os seus dados
06

Lucro distribuído não paga IR na pessoa física

Com escrituração contábil regular, o lucro sai isento ao sócio.

Minimizar pro-labore e maximizar distribuição de lucros (Lei 9.249/95, art. 10) reduz a carga na PF, desde que a contabilidade sustente. Observar as regras de dividendos de 2026 em diante.

0% de IRsobre lucro distribuído (com escrituração)
Imposto de médico se resolve com simulação, não com palpite.

Por que agora

Três razões para decidir a estrutura agora.

I

Teses consolidadas

Tema 1.239/STJ e Tema 207/STF firmaram a ZFM.

II

Reforma Tributária em curso

EC 132/2023 e regras de 2026 mudam dividendos e IBS/CBS; decidir estrutura agora evita retrabalho.

III

Cada mês prescreve

A recuperação retroativa perde a competência mais antiga a cada mês sem ajuizamento.

Regime atual × regime otimizado

Mesma receita, outra estrutura.

Comparação por tributo entre um Lucro Presumido sem revisão e uma estrutura com ISS fixo e equiparação hospitalar sobre a parcela de procedimentos.

Exemplo ilustrativo. Não representa promessa de resultado — cada caso depende de simulação sobre dados reais.
Atual · LP sem revisão Otimizado · estrutura revisada
ISS
5,0%
0,4%
PIS/COFINS
3,65%
0%
IRPJ/CSLL
5,85%
3,85%
Carga total sobre a receita 14,5%4,25%
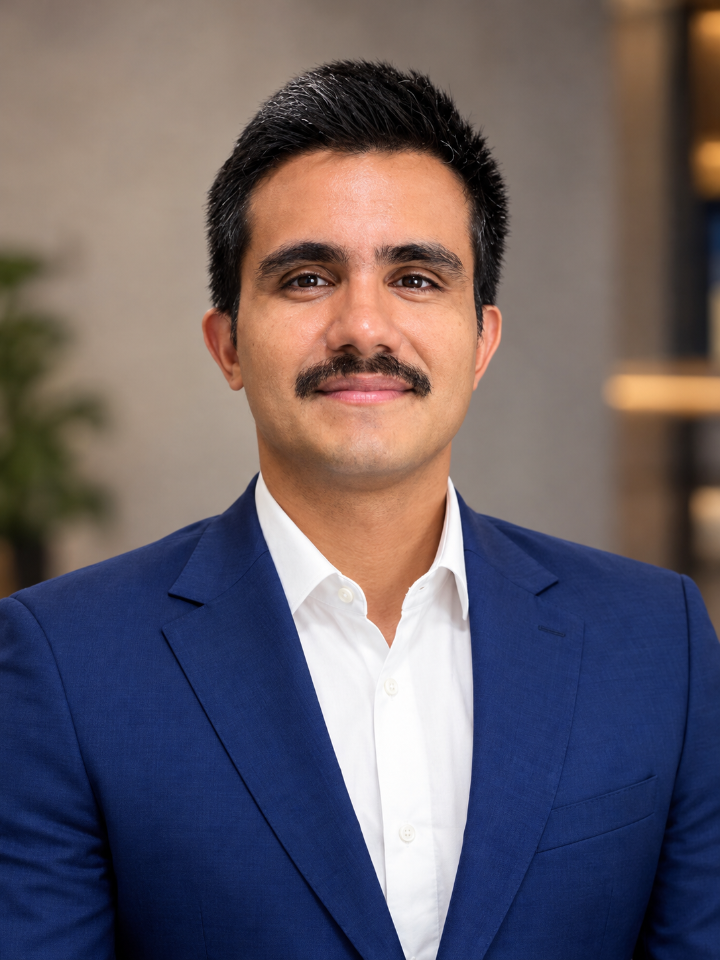
Michel Farah
Michel Farah OAB/AM 9.438
O serviço

Advocacia tributária para a saúde.

Sadala & Sena Advogados — advocacia tributária em Manaus/AM, dedicada ao planejamento e à recuperação tributária de profissionais e empresas da saúde.

Atendemos médicos autônomos, sociedades uniprofissionais, clínicas e centros de diagnóstico, em conjunto com a contabilidade de cada cliente.

Sobre o advogado
2013
Bacharel em Direito pela Faculdade Metropolitana de Manaus
2020
Pós-graduação Lato Sensu pelo Instituto Damásio de Direito
OAB/AM
Inscrito sob o nº 9.438

Possui ampla experiência profissional, com passagem por grandes escritórios e atuação como assistente judiciário no Tribunal de Justiça do Amazonas, onde aprimorou suas habilidades e conhecimentos na área jurídica. Com a orientação e mentoria de seu sócio, construiu ao longo dos anos atuação prática em diversas áreas do Direito, com destaque para Direito Civil e Direito Tributário.

Aprovado no concurso público para Oficial da Polícia Militar do Amazonas, ingressou como Cadete no Curso de Formação de Oficiais em 2026, já com carreira jurídica estabelecida — conquista da qual guarda grande orgulho. Optou, contudo, por dedicar-se integralmente à advocacia, em razão da incompatibilidade entre as duas carreiras, decisão que reafirma seu compromisso com a profissão.

Diagnóstico de regime
ISS fixo
PIS/COFINS-ZFM
Equiparação hospitalar
INSS acima do teto
Estrutura societária
Recuperação retroativa
Defesa em autuação
Processo

Seis etapas, cada uma com um entregável.

  1. 01
    Triagem→ Ficha do caso (faturamento, composição de receita, vínculos, estrutura atual)
  2. 02
    Coleta de documentos→ DAM consolidado, contrato social, CNIS, faturamento (60 meses)
  3. 03
    Simulação comparativa→ Quadro numérico SN × LP × LR
  4. 04
    Diagnóstico de teses→ Classificação de risco por tese (a)
  5. 05
    Parecer→ Documento com recomendação de regime, estrutura societária e recuperação
  6. 06
    Execução→ Constituição/migração da PJ e/ou protocolo das medidas de recuperação
Teses aplicáveis ao caso
Caso exemplo · Clínica de diagnóstico
PIS/COFINS-ZFM (Lucro Presumido)Sólida
Equiparação hospitalarSólida
INSS acima do tetoSólida
Distribuição de lucrosAtenção (regras 2026)
ISS fixo no Simples NacionalNão recomendada
Recuperação estimada por competênciaúltimas 12

Exemplo ilustrativo. Não representa promessa de resultado — cada caso depende de simulação sobre dados reais.

Perguntas frequentes

O que os médicos costumam perguntar.

Isso é elisão ou sonegação?+

Planejamento é uso lícito da lei. Trabalhamos só com teses defensáveis, com base em lei e em precedentes dos tribunais superiores. Não prometemos resultado.

Meu contador já cuida disso.+

O contador apura e cumpre obrigações; o planejamento é uma camada jurídica anterior: qual regime, qual estrutura, quais teses. Atuamos junto com a contabilidade, não contra.

Vou ser autuado se usar essas teses?+

O risco existe e é dimensionado caso a caso. Priorizamos teses com precedente vinculante (STJ/STF) e sinalizamos abertamente onde o risco é maior (ex.: ISS fixo e PIS/COFINS no Simples para serviços).

Dá para recuperar o que já paguei?+

Em regra, até cinco anos, conforme a tese e a via (mandado de segurança × ação de repetição). Verificamos prescrição antes de afirmar qualquer valor.

Quanto vou economizar?+

Depende do faturamento, da composição da receita e da estrutura. Só respondemos com número depois da simulação sobre os seus dados reais.

Preciso abrir duas empresas?+

Às vezes a segregação (consultas com ISS fixo + procedimentos com equiparação) compensa; às vezes o custo e o risco de artificialidade não justificam. É decisão de caso, não regra.

Agende um diagnóstico tributário — leve seus números.

Em uma conversa inicial, mapeamos regime, estrutura e teses aplicáveis ao seu caso.

Agendar um diagnóstico tributário Rua Mocajuba, nº 01, Quadra 8, Conjunto Deborah, Bairro D. Pedro, Manaus/AM